
Pix Internacional: Desafios para Bancos e Fintechs
Em artigo no Empresas & Negócios, Lígia Lopes, CEO da Teros, analisa os desafios do Pix Internacional para bancos e fintechs brasileiras.
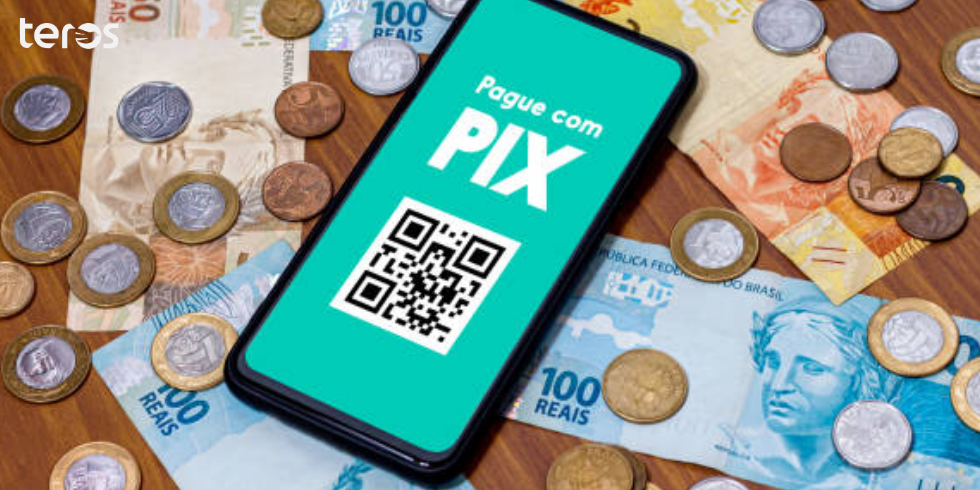
Pix Internacional: expansão para 8 países desafia infraestrutura de bancos e fintechs
O Pix Internacional já é uma realidade para turistas brasileiros em oito países. Chile, Argentina, Uruguai, Paraguai, Estados Unidos, Portugal, Espanha e França já contam com estabelecimentos em que brasileiros podem utilizar o Pix para realizar pagamentos.
Mas, enquanto a experiência para o consumidor busca manter a simplicidade que tornou o Pix popular no Brasil, a operação por trás de uma transação internacional é consideravelmente mais complexa.
Esse é o tema do artigo “Pix Internacional: expansão para 8 países escancara o desafio de infraestrutura para bancos e fintechs brasileiras.”, escrito por Lígia Lopes, CEO da Teros, e publicado no Jornal Empresas & Negócios. A executiva analisa como a expansão do Pix para outros países aumenta os desafios de infraestrutura para bancos e fintechs brasileiras.
O ponto central é que levar essa experiência para além das fronteiras exige mais do que disponibilizar uma nova forma de pagamento. É preciso conectar diferentes parceiros, sistemas e moedas com segurança, algo que depende diretamente de uma infraestrutura financeira capaz de orquestrar diferentes componentes da jornada.
Como o Pix Internacional funciona atualmente?
Apesar do nome pelo qual a experiência ficou conhecida, o Pix Internacional disponível atualmente não corresponde a uma solução pública oficial mantida pelo governo brasileiro no exterior.
Como explica Lígia no artigo, os pagamentos são possíveis por meio de arranjos comerciais e tecnológicos entre fintechs locais, instituições financeiras e credenciadoras internacionais.
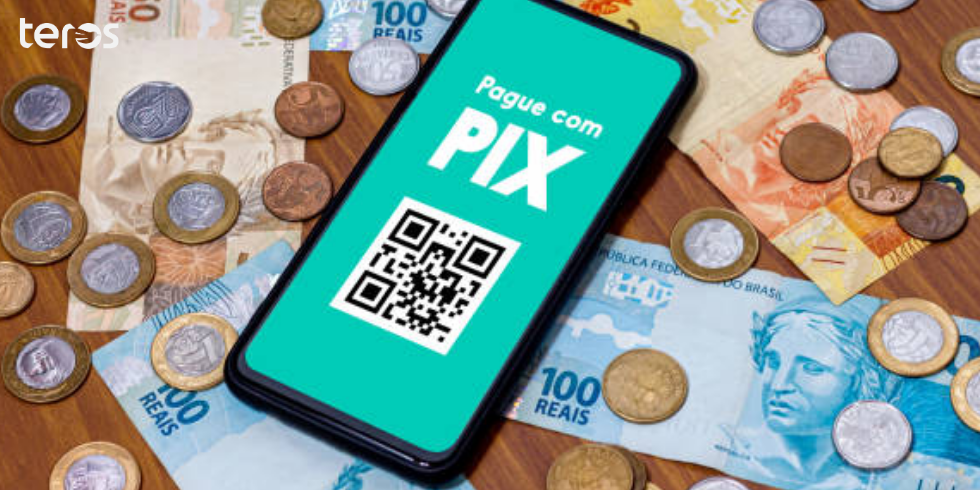
Para o turista, o funcionamento pode ser bastante familiar. O estabelecimento gera um QR Code e o consumidor utiliza o aplicativo compatível de seu banco para realizar o pagamento. O valor é apresentado convertido em reais e, após a confirmação, uma empresa de câmbio credenciada realiza a conversão e repassa o pagamento ao estabelecimento na moeda local.
A experiência, portanto, busca preservar uma característica importante do Pix: a facilidade para quem está pagando.
A diferença está nos bastidores. Em uma compra internacional, diferentes empresas, sistemas financeiros e moedas precisam participar da mesma operação para que essa simplicidade seja possível.
A Teros já abordou esse cenário no conteúdo Pix Internacional: O Que a Expansão para Outros Países Muda no Brasil, que detalha como essas parcerias entre fintechs, bancos, credenciadoras e empresas de câmbio sustentam a experiência.
Por que o Pix está ganhando espaço fora do Brasil?
Um dos fatores destacados na publicação é o custo das compras internacionais. Segundo o artigo, compras realizadas com cartão de crédito no exterior estão sujeitas ao IOF, além das taxas de câmbio e de eventuais encargos cobrados pela instituição financeira.
Nesse contexto, o Pix pode se tornar, em determinadas situações, uma alternativa mais econômica para o consumidor brasileiro.
A familiaridade também favorece a experiência. Em vez de adotar um novo meio de pagamento durante a viagem, o turista pode utilizar uma forma de pagamento que já faz parte de sua rotina no Brasil.
Atualmente, segundo o artigo, o uso está concentrado principalmente em destinos turísticos frequentados por brasileiros, incluindo hotéis, restaurantes e lojas de fronteira na América do Sul, além de cidades como Miami, Orlando, Lisboa, Madri e Paris.
A tendência apontada na matéria é de expansão conforme novas instituições passem a participar desse modelo. E é justamente essa possibilidade de crescimento que aumenta o desafio para a infraestrutura de pagamentos.
Cada país exige uma combinação diferente de parceiros
A expansão do Pix Internacional não acontece por meio de uma única infraestrutura replicada de forma idêntica em todos os mercados.
Cada país pode contar com arranjos próprios entre bancos, fintechs e credenciadoras. O artigo cita exemplos como PagBrasil e VirtualPOS no Chile, Banco do Brasil e Banco Patagonia na Argentina e Verifone nos Estados Unidos. Isso significa que expandir o serviço para um novo mercado pode envolver novos participantes e diferentes integrações.
Uma instituição que deseja acompanhar esse crescimento precisa, portanto, estar preparada para trabalhar com múltiplos parceiros sem transformar cada nova conexão em uma operação completamente independente.
É nesse cenário que Lígia Lopes identifica três desafios principais para bancos e fintechs: orquestração de dados entre parceiros, capacidade multimoeda e prevenção à fraude.
Orquestração de dados e parceiros
O primeiro desafio está em fazer diferentes participantes funcionarem dentro da mesma jornada.
Uma transação internacional pode depender de instituições financeiras, fintechs, empresas de câmbio, credenciadoras e outros sistemas. Esses participantes precisam trocar informações de forma coordenada para que o pagamento aconteça corretamente. Quanto mais mercados entram na operação, maior tende a ser o número de integrações que precisam ser administradas.
O desafio, portanto, não está apenas em conseguir integrar um parceiro, está em criar uma infraestrutura capaz de orquestrar múltiplos parceiros, sistemas e dados à medida que o produto ganha escala.
Esse tipo de necessidade se relaciona diretamente à infraestrutura de Pagamentos e Cobrança da Teros, que organiza diferentes eventos de pagamento, liquidação e conciliação em uma mesma camada.
Para o usuário, toda essa estrutura deve continuar praticamente invisível. Ele espera apenas escanear o QR Code, conferir o valor em reais e concluir o pagamento.
Core banking precisa estar preparado para múltiplas moedas
O segundo desafio destacado pela CEO da Teros está na capacidade do core banking de operar com diferentes moedas em tempo real.
Em uma transação internacional, o consumidor brasileiro pode visualizar e pagar determinado valor em reais, enquanto o estabelecimento precisa receber em sua moeda local.
Isso adiciona uma camada que não está presente em uma transação doméstica tradicional.
Sistemas precisam conseguir lidar com valores em moedas diferentes, informações de conversão e os registros associados à operação.
Conforme o Pix Internacional chega a novos mercados, essa capacidade se torna ainda mais importante.
A expansão deixa de exigir apenas uma nova integração de pagamento e passa a demandar uma infraestrutura preparada para operar em um ambiente multimoeda.
Do ponto de vista operacional, isso também reforça a importância de uma gestão de pagamentos integrada ao Pix e a sistemas financeiros, especialmente quando diferentes participantes precisam compartilhar informações durante a transação.
Prevenção à fraude ganha novas variáveis
A terceira frente apontada no artigo é a prevenção à fraude.
Uma operação internacional adiciona complexidade à análise porque envolve diferentes mercados, estabelecimentos, parceiros e contextos transacionais. As camadas de segurança precisam acompanhar essa expansão.
O desafio é manter mecanismos robustos de prevenção à fraude sem eliminar justamente uma das características que tornam a experiência atraente para o consumidor: a facilidade de pagar.
Nesse ponto, a solução Antifraude da Teros tem relação direta com a discussão, pois trabalha com a orquestração de diferentes sinais de risco também em eventos transacionais, incluindo Pix.
Assim, a expansão internacional do Pix não depende somente da capacidade de processar uma transação.
Ela também exige que bancos e fintechs consigam avaliar e administrar os riscos adicionais de uma operação que passa a envolver diferentes países e participantes.
A simplicidade para o consumidor depende da infraestrutura
A análise evidencia um contraste importante.
Para o turista brasileiro, o Pix Internacional pode parecer apenas uma extensão de uma experiência já conhecida: abrir o aplicativo do banco, escanear um QR Code, conferir o valor e pagar. Por trás desses poucos passos, porém, pode existir uma rede formada por diferentes empresas, sistemas, moedas e mecanismos de segurança e, quanto mais países adotarem esses arranjos, maior será a necessidade de fazer essa infraestrutura crescer sem comprometer a experiência.
Como destaca Lígia Lopes no artigo, produtos financeiros brasileiros estão ganhando escala além das fronteiras e a infraestrutura precisa evoluir no mesmo ritmo.
Não basta criar uma boa experiência na ponta. É necessário ter capacidade para conectar dados, parceiros e diferentes moedas com segurança.
Confira a análise completa de Lígia Lopes no Empresas & Negócios
A expansão do Pix para oito países mostra que uma experiência financeira criada e consolidada no Brasil já começa a encontrar novas aplicações fora do mercado doméstico.
Para bancos e fintechs, porém, essa expansão traz uma questão importante: como fazer a infraestrutura acompanhar o crescimento do produto?
Orquestrar diferentes parceiros, operar com múltiplas moedas e fortalecer as camadas de prevenção à fraude são os três desafios destacados por Lígia Lopes, CEO da Teros, em seu artigo publicado no Jornal Empresas & Negócios.
A discussão mostra que o avanço do Pix Internacional não depende apenas da adesão dos consumidores. Também depende da capacidade das instituições financeiras de sustentar essa experiência nos bastidores conforme novos países, parceiros e operações entram no ecossistema.
Leia o artigo completo Pix Internacional: expansão para 8 países escancara o desafio de infraestrutura para bancos e fintechs brasileiras e conheça as soluções de infraestrutura financeira da Teros para operações que exigem integração, orquestração e segurança.
Entre em contato com a Teros ou preencha o formulário abaixo.
Fonte: Empresas & Negócios, escrito por Lígia Lopes, CEO da Teros: Pix Internacional: expansão para 8 países escancara o desafio de infraestrutura para bancos e fintechs brasileiras. (01/10/2026).
Discovery gratuito
Em 30 minutos mostramos os gaps na sua jornada atual
Sem compromisso. Com quem opera o problema
- Discovery gratuito sem pitch de vendas
- Mapeamos sua esteira atual em tempo real
- Você sai com um diagnóstico de ruptura e custo